מה שווה חלון יציאה אם אפשר לנעול אותו?
יש נזילות עד הרגע שכולם מבקשים אותה

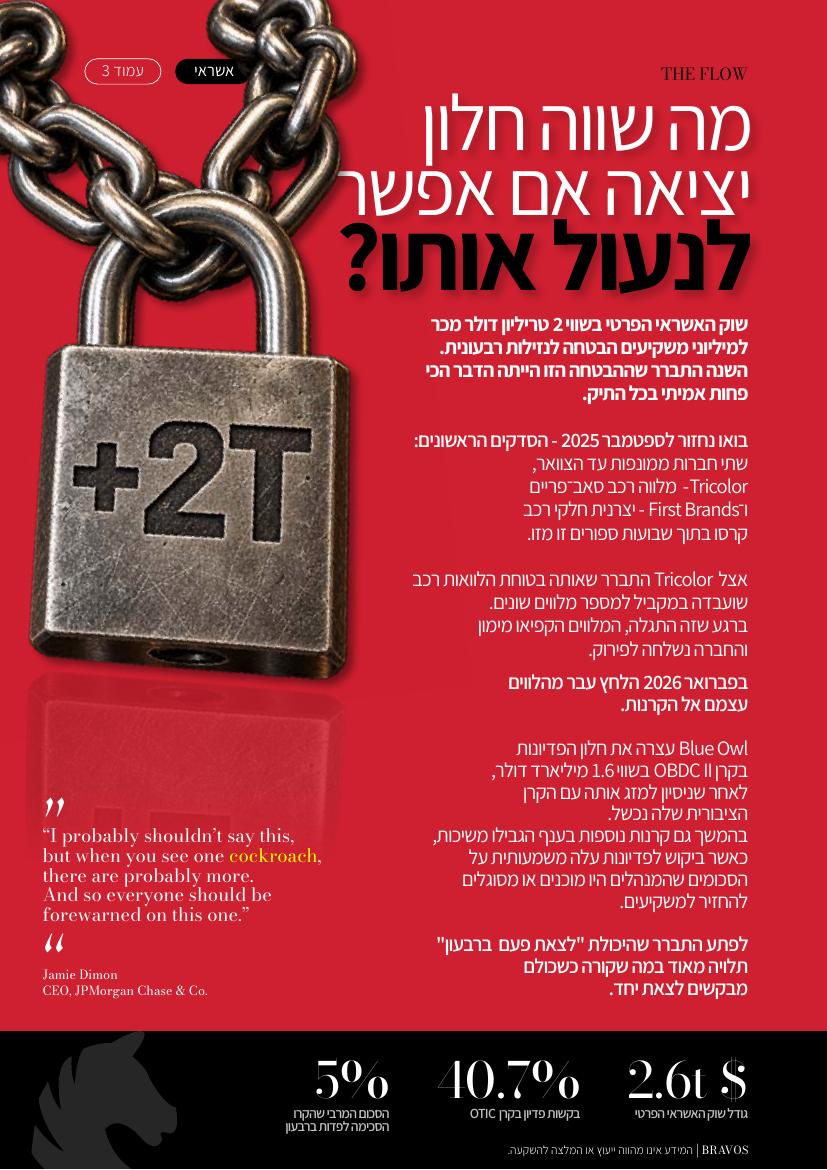
שוק האשראי הפרטי בשווי 2 טריליון דולר מכר למיליוני משקיעים הבטחה לנזילות רבעונית. השנה התברר שההבטחה הזו הייתה הדבר הכי פחות אמיתי בכל התיק.
בואו נחזור לספטמבר 2025 — הסדקים הראשונים: שתי חברות ממונפות עד הצוואר, Tricolor — מלווה רכב סאב־פריים — ו־First Brands — יצרנית חלקי רכב — קרסו בתוך שבועות ספורים זו מזו.
אצל Tricolor התברר שאותה בטוחת הלוואות רכב שועבדה במקביל למספר מלווים שונים. ברגע שזה התגלה, המלווים הקפיאו מימון והחברה נשלחה לפירוק.
בפברואר 2026 הלחץ עבר מהלווים עצמם אל הקרנות.
Blue Owl עצרה את חלון הפדיונות בקרן OBDC II בשווי 1.6 מיליארד דולר, לאחר שניסיון למזג אותה עם הקרן הציבורית שלה נכשל.
בהמשך גם קרנות נוספות בענף הגבילו משיכות, כאשר ביקוש לפדיונות עלה משמעותית על הסכומים שהמנהלים היו מוכנים או מסוגלים להחזיר למשקיעים.
לפתע התברר שהיכולת ״לצאת פעם ברבעון״ תלויה מאוד במה שקורה כשכולם מבקשים לצאת יחד.
״I probably shouldn’t say this, but when you see one cockroach, there are probably more. And so everyone should be forewarned on this one.״ — Jamie Dimon, CEO, JPMorgan Chase & Co.
2.6t$ — גודל שוק האשראי הפרטי. 40.7% — בקשות פדיון בקרן OTIC. 5% — הסכום המרבי שהקרן הסכימה לפדות ברבעון.
מי באמת יכול לצאת כשכולם רוצים לצאת ביחד?
ספטמבר 2025 — הסדקים הראשונים: Tricolor ו־First Brands קרסו בתוך שבועות; הלחץ עבר מהלווים אל הקרנות.
פברואר 2026 — התגובה עוברת למנהלי הנכסים: מניות Blackstone, Apollo, Ares ו־Blue Owl ספגו ירידות חדות, בעוד שקרנות נאלצו להשתמש בהון עצמי, להגדיל זמנית תקרות פדיון ולהגביל משיכות. במקביל, השוק החל לתמחר החזקות בהנחות משמעותיות ביחס לשווי שהקרנות דיווחו עליו — סימן לכך שהוויכוח לא היה רק על נזילות, אלא גם על שווי הנכסים.
ספטמבר 2026 — הכסף זורם לכיוון אחר: השוק נרגע חלקית, מנהלי הנכסים הגדולים עדיין מצליחים לגייס חוב, אבל הלחץ על הפדיונות לא נעלם.
במקביל, כסף חדש זורם במהירות לכיוון אחר: תשתיות AI ומרכזי נתונים. Blue Owl כבר מובילה מימון של מיליארדי דולרים בתחום הבינה המלאכותית — והענף שעבר טלטלה סביב אשראי לחברות תוכנה מגדיל כעת חשיפה למגזר צעיר שגם לו עדיין אין היסטוריית אשראי ארוכה.