יפן הפסיקה להיות הבנק של העולם
המשקיע היפני כבר לא חייב לחצות אוקיינוס כדי לקבל תשואה

ביוני העלה בנק יפן את הריבית לכ־1%, הרמה הגבוהה ביותר מזה שלושה עשורים, ו־66 מתוך 68 כלכלנים בסקר רויטרס צופים העלאה נוספת ל־1.25% ב־18 בספטמבר.
הפנסיה, חברת הביטוח והבנק היפני יכולים סוף־סוף להרוויח בבית — בלי סיכון מטבע, ובמטבע שבו הם משלמים את ההתחייבויות שלהם.
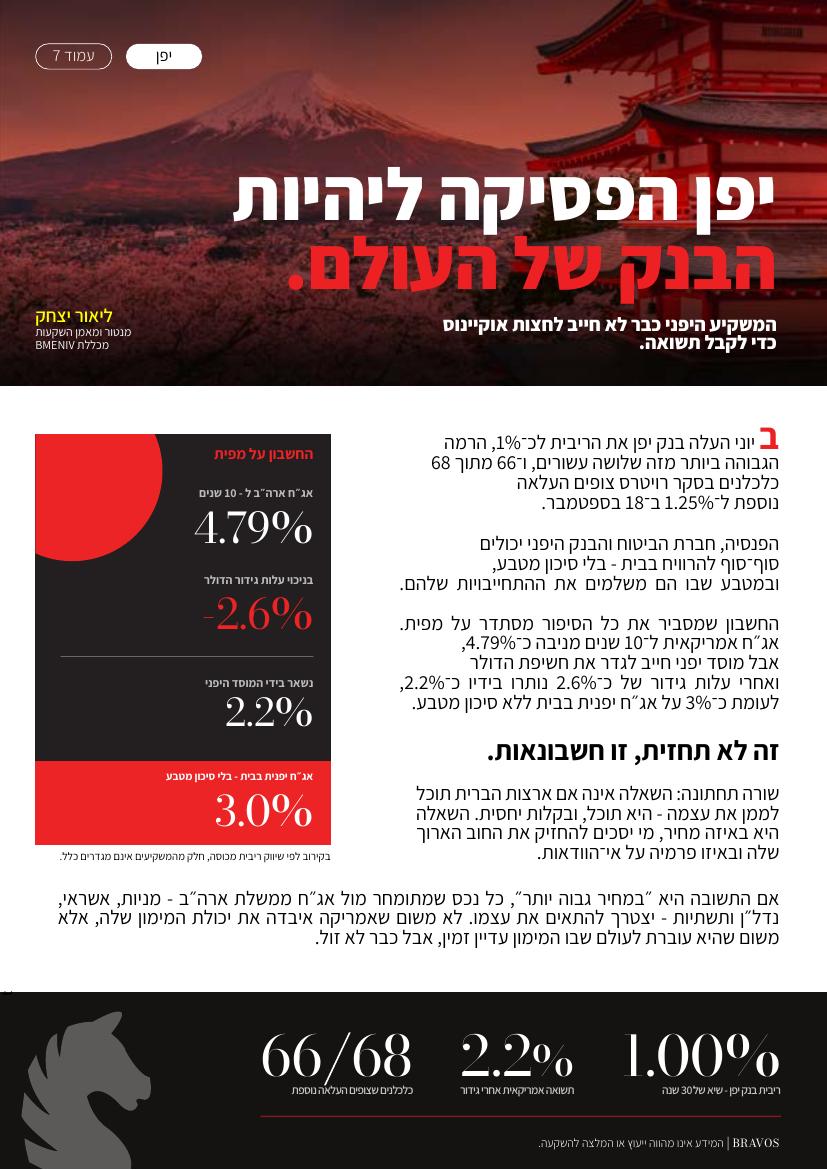
החשבון שמסביר את כל הסיפור מסתדר על מפית. אג״ח אמריקאית ל־10 שנים מניבה כ־4.79%, אבל מוסד יפני חייב לגדר את חשיפת הדולר, ואחרי עלות גידור של כ־2.6% נותרו בידיו כ־2.2%, לעומת כ־3% על אג״ח יפנית בבית ללא סיכון מטבע.
זה לא תחזית, זו חשבונאות.
שורה תחתונה: השאלה אינה אם ארצות הברית תוכל לממן את עצמה — היא תוכל, ובקלות יחסית. השאלה היא באיזה מחיר, מי יסכים להחזיק את החוב הארוך שלה ובאיזו פרמיה על אי־הוודאות.
אם התשובה היא ״במחיר גבוה יותר״, כל נכס שמתומחר מול אג״ח ממשלת ארה״ב — מניות, אשראי, נדל״ן ותשתיות — יצטרך להתאים את עצמו. לא משום שאמריקה איבדה את יכולת המימון שלה, אלא משום שהיא עוברת לעולם שבו המימון עדיין זמין, אבל כבר לא זול.
החשבון על מפית: אג״ח ארה״ב ל־10 שנים — 4.79%. בניכוי עלות גידור הדולר — 2.6%-. נשאר בידי המוסד היפני — 2.2%. אג״ח יפנית בבית, בלי סיכון מטבע — 3.0%.
בקירוב לפי שיווי ריבית מכוסה; חלק מהמשקיעים אינם מגדרים כלל.
1.00% — ריבית בנק יפן, שיא של 30 שנה. 2.2% — תשואה אמריקאית אחרי גידור. 66/68 — כלכלנים שצופים העלאה נוספת.